Il minimalismo è diventato una parola di moda negli ultimi anni, ma spesso viene associato unicamente all’idea di possedere meno oggetti. La realtà è che il minimalismo rappresenta molto di più: è una filosofia di vita che si estende a molteplici ambiti della nostra quotidianità. Uno di questi ambiti, forse il più importante per garantirci tranquillità e serenità, è proprio quello finanziario.
Il minimalismo finanziario non è semplice avarizia o una scelta dovuta a mancanza di denaro. Al contrario, è una strategia consapevole e intelligente che permette a chiunque di vivere meglio, indipendentemente dalle proprie entrate. Si tratta di un approccio che ci invita a riflettere profondamente su come gestiamo il denaro, quali sono le nostre priorità reali e come possiamo costruire una base finanziaria solida che ci garantisca libertà e serenità nel tempo.
Se ti stai chiedendo come sia possibile vivere meglio spendendo meno, sei nel posto giusto. Questo articolo ti guiderà attraverso i principi fondamentali del minimalismo finanziario e ti fornirà strumenti pratici e concreti per trasformare il tuo rapporto con il denaro, indipendentemente da dove tu stia iniziando il tuo percorso.
Il Primo Passo: comprendere le tue spese attuali
Prima di intraprendere qualsiasi cambiamento significativo nella nostra vita finanziaria, è essenziale comprendere dove stiamo veramente. Molte persone vivono in una sorta di nebbia finanziaria: sanno vagamente quanto guadagnano e quanto spendono, ma non hanno una visione chiara e precisa dei loro flussi di denaro.
Il primo esercizio pratico che dovresti fare è tracciare tutte le tue spese per almeno un mese intero. Non è necessario utilizzare software complicati; un semplice foglio di calcolo o addirittura un quaderno andrà benissimo. L’importante è annotare ogni singola spesa, dal caffè al mattino all’affitto mensile. Questa pratica, che potrebbe sembrare noiosa, è in realtà illuminante.
Quello che scoprirai probabilmente ti sorprenderà. La maggior parte delle persone rimane stupita nel realizzare quanto denaro spendono in categorie che non considerano prioritarie. Quel caffè quotidiano, gli abbonamenti che hai dimenticato di avere, gli acquisti impulsivi fatti sul divano dopo una giornata stressante: tutti questi piccoli importi si accumulano silenziosamente, erodendo il tuo patrimonio mese dopo mese.
Questo esercizio non ha lo scopo di farti sentire colpevole, ma piuttosto di renderti consapevole. La consapevolezza è il primo passo verso il cambiamento.
Identificare ed eliminare le spese inutili: La vera sfida
Una volta che hai tracciato tutte le tue spese, arriva il momento di fare alcune scelte difficili. Non tutte le spese sono uguali, e il minimalismo finanziario ci insegna a distinguere tra ciò che è veramente necessario e ciò che è superfluo.
Le spese inutili sono quelle che non contribuiscono in alcun modo al tuo benessere o alle tue priorità di vita. Pensa agli abbonamenti a servizi che non utilizzi più, ai costi delle versioni premium di app che potrebbe utilizzare gratuitamente, agli impulsi di shopping online che lasciano scatole intonse in un angolo della tua casa, ai pasti al ristorante che potevano essere preparati a casa risparmiando il 70 per cento della spesa.
Ma come distinguere una spesa inutile da una spesa necessaria? La risposta risiede nel chiederti una semplice domanda: “Questo acquisto è allineato con i miei valori e i miei obiettivi?”
Se i tuoi valori includono la salute, ma stai spendendo una fortuna in cibo ultra-processato da fast food, allora quella spesa non è coerente con quello che dichiari di volere. Se il tuo obiettivo è costruire una situazione finanziaria stabile, ma stai acquistando regolarmente beni di lusso per il semplice piacere momentaneo, allora queste spese stanno ostacolando il tuo percorso.
Le spese inutili includono spesso:
Abbonamenti dimenticati: Accedi ai tuoi estratti conto e identifica tutti gli abbonamenti ricorrenti. Potresti scoprire di pagare per servizi di streaming che non guardi, app che non usi, o servizi premium che non aggiungono valore significativo alla tua vita.
Shopping impulsivo e online: È incredibilmente facile fare clic e acquistare quando navighiamo online, soprattutto quando i rivenditori rendono il processo così fluido. Un articolo qui, un accessorio là, e prima di accorgertene, hai speso centinaia di euro.
Mangiare fuori: Questo è uno dei luoghi in cui il denaro scappa più facilmente dalle tasche della gente media. Se mangi fuori anche solo tre volte a settimana, potrebbe costare facilmente 1.500-2.000 euro all’anno. Moltiplicalo per dieci anni e avrai rinunciato a decine di migliaia di euro.
Bevande e snack costosi: Come accennato in precedenza, questi piccoli importi sono buoni a morte. Un caffè da cinque euro, un cornetto da tre euro, una bottiglia d’acqua da due euro. Fatto tre volte al giorno, e stai spendendo 30 euro al giorno solo per bevande e snack.
Palestra inutilizzata: Quante volte prometti a te stesso di andare in palestra, e poi non ci vai mai? Se stai pagando un abbonamento che non usi, quella è una spesa inutile nella forma più pura. Considera esercizi a corpo libero o corsa all’aperto finché non sei seriamente impegnato in un regime di fitness.
L’eliminazione di queste spese non significa privazione. Significa scegliere consapevolmente come investire il tuo denaro in modi che rimangono fedeli ai tuoi valori e ai tuoi obiettivi a lungo termine.
Come gestire le proprie finanze: strumenti pratici e accessibili
Adesso che hai identificato dove va il tuo denaro e quali spese sono inutili, è il momento di implementare un sistema per gestire le tue finanze in modo strutturato. Non è necessario essere un esperto di economia o finanza per farlo. Ci sono strumenti semplici e accessibili che chiunque può utilizzare.
Il Metodo del budget a buste
Uno dei metodi più antichi ma ancora estremamente efficaci è il “metodo a buste” (o envelope method, come viene chiamato in inglese). L’idea è semplice: dividi il tuo denaro mensile in diverse categorie di spesa (affitto, cibo, trasporto, intrattenimento, ecc.), e alloca una quantità specifica per ogni categoria.
Nel nostro mondo digitale, non hai bisogno di buste fisiche. Puoi creare conti di risparmio separati presso la tua banca, oppure utilizzare fogli di calcolo o app specializzate.
Le App di tracciamento delle spese
Esistono molte applicazioni dedicate al monitoraggio delle spese. App come YNAB (You Need A Budget), Mint, o anche semplici opzioni come Google Sheets permettono di tracciare le tue spese in tempo reale, categorizzarle automaticamente e visualizzare esattamente dove sta andando il tuo denaro.
Questi strumenti offrono un vantaggio aggiunto: la notifica e l’accountability. Quando vedi il tuo saldo di spesa per intrattenimento avvicinarsi al limite che ti sei auto-imposto, è più probabile che tu ripensi a quell’acquisto non essenziale.
Il Principio del 50/30/20
Un altro approccio popolare è il principio del 50/30/20, sviluppato da Elizabeth Warren. Secondo questo metodo:
- Il 50 per cento del tuo reddito lordo dovrebbe andare alle necessità (affitto, cibo, utilità, trasporto).
- Il 30 per cento dovrebbe andare ai desideri (intrattenimento, ristoranti, hobbies).
- Il 20 per cento dovrebbe andare al risparmio e al pagamento del debito.
Naturalmente, queste percentuali non sono leggi fisse. Se vivi in una città con costi abitativi molto alti, il tuo 50 per cento per le necessità potrebbe essere più alto. L’importante è avere un framework che ti aiuti a pensare strutturalmente alle tue spese.
L’Ambiente che abitiamo: Il Minimalismo va oltre il denaro
Una parte spesso trascurata del minimalismo finanziario riguarda l’ambiente fisico in cui viviamo. Il concetto di minimalismo non è soltanto ridurre le spese e i consumi finanziari, ma è anche crear uno spazio di vita ordinato, pulito e funzionale.
Ci sono ragioni profonde per le quali il caos ambientale impatta negativamente sulla nostra salute finanziaria. Innanzitutto, quando viviamo in un ambiente disordinato e caotico, siamo più propensi a fare acquisti impulsivi. Un appartamento già pieno di cose non utilizzate ti ricorda implicitamente che hai già abbastanza; uno spazio ordinato e minimale, al contrario, può alimentare la sensazione di “avere spazio” per nuove acquisizioni.
In secondo luogo, uno spazio pulito e ben organizzato riduce lo stress psicologico. Uno stato mentale calmo e centrato è molto meno propenso a cercare conforto attraverso lo shopping compulsivo. Quando la tua casa è un santuario di pace e ordine, non sentirai il bisogno di compensare lo stress esterno con acquisti non necessari.
Inoltre, uno spazio minimale è più facile da pulire, manutenere e organizzare. Meno tempo trascorri a pulire la tua casa, più tempo puoi dedicare ad attività che aumentano veramente la tua qualità della vita o le tue competenze professionali.
Infine, una casa ordinata ti permette di capire realmente cosa possiedi. Quante volte hai scoperto un oggetto che dimenticavi di avere, e l’hai riacquistato perché non sapevi che lo possedevi già? Uno spazio organizzato elimina questa inefficienza.
Nel tuo percorso verso il minimalismo finanziario, ti ponerai inevitabilmente alcune domande. Affrontiamole direttamente.
Come faccio a spendere meno nonostante abbia cose da acquistare?
La differenza tra bisogni e desideri è sfumata, ma cruciale. Sì, tutti abbiamo cose da acquistare: il vestito che si è bucato, l’elettrodomestico che non funziona più, il cibo per nutrirsi. Il segreto è ridurre questi acquisti al minimo necessario e cercare alternative intelligenti.
Prima di acquistare, aspetta 48 ore. Questo semplice ritardo elimina molti acquisti impulsivi. Chiedi a te stesso: lo avrò ancora voglia fra due giorni? Se la risposta è no, era un desiderio momentaneo, non una necessità.
Per gli acquisti necessari, ricerca alternative meno costose. Il marchio generico funziona spesso bene quanto il marchio di lusso. Cerca sconti, utilizza coupon, acquista nei periodi di saldo. Considera anche il mercato dell’usato per articoli come libri, mobili o abbigliamento.
Come faccio ad aumentare le mie entrate?
Anche il minimalismo finanziario più aggressivo ha un limite: non puoi ridurre le spese al di sotto di zero. A un certo punto, se vuoi fare progressi significativi, devi considerare modi per aumentare le tue entrate.
Questo potrebbe significare cercare un lavoro con un salario più alto, negoziare un aumento con il tuo attuale datore di lavoro, o sviluppare un’abilità che potrebbe generare reddito aggiuntivo. Nel nostro mondo digitale, ci sono infinite opportunità per guadagnare denaro supplementare: freelancing, lezioni private, vendita di contenuti, consulenza, e molto altro.
L’aumento del reddito non deve significare lavorare 80 ore alla settimana. Significa identificare come i tuoi talenti e le tue competenze hanno valore nel mercato, e monetizzarle strategicamente.
Come faccio ad avere un equilibrio di spesa?
Questo è forse la domanda più importante. Il minimalismo finanziario non è una privazione estrema. È un equilibrio consapevole. Puoi permetterti di godersi la vita mentre costruisci una base finanziaria solida.
La chiave è la proporzione. Se guadagni 2.000 euro al mese, non dovresti spendere 1.900 euro. Ma allocare 100 euro per fare cose che ami e ti portano gioia? Perfetto. La vita senza gioia non vale la pena di essere vissuta.
L’equilibrio viene da una visione chiara dei tuoi valori. Se il viaggio è un valore fondamentale per te, alloca una parte significativa del tuo budget per i viaggi. Se la salute è fondamentale, spendi generosamente per cibo di qualità e fitness. Ma per le cose che non sono veramente importanti per te, mantieni la spesa al minimo.
Il fondo di emergenza
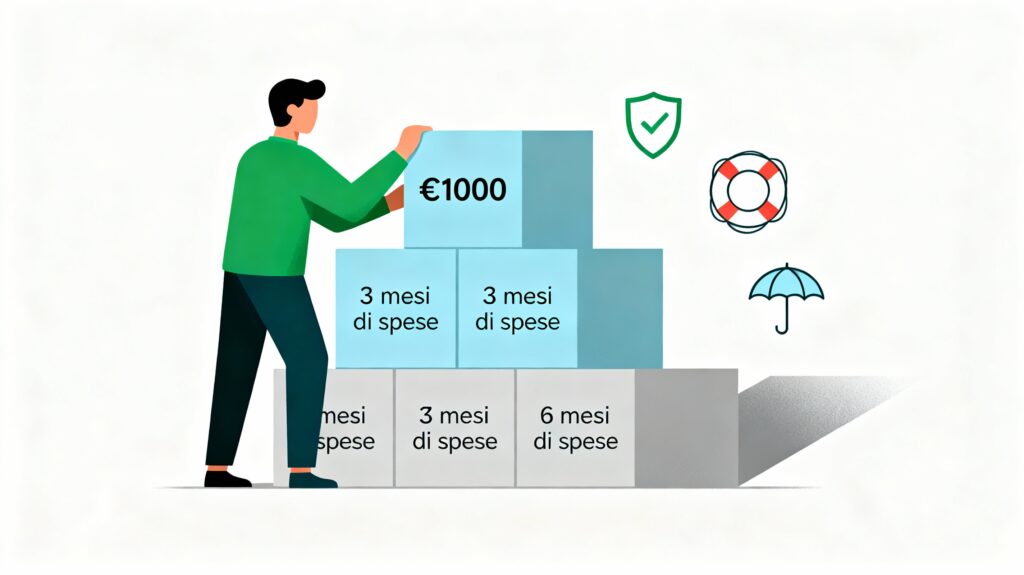
Uno degli elementi più critici di qualsiasi piano finanziario solido è il fondo di emergenza. Nonostante sia importantissimo, molte persone lo ignorano completamente fino a quando non affrontano una crisi.
Un fondo di emergenza è una riserva di denaro messo da parte specificamente per situazioni impreviste: perdita del lavoro, spese mediche urgenti, riparazioni d’auto necessarie, o altre emergenze della vita.
Quanto Denaro Dovrebbe Contenere il Tuo Fondo di Emergenza?
Non esiste una risposta universale, ma una regola empirica comune è mantenere tra tre e sei mesi di spese di vita. Se le tue spese mensili totali sono 1.500 euro, dovresti mirare a un fondo di emergenza tra 4.500 e 9.000 euro.
Se questa cifra ti sembra enorme e impossibile da raggiungere, inizia con un obiettivo più piccolo: 1.000 euro. Una volta raggiunto questo primo traguardo, lavora per arrivare a un mese di spese, poi due, e così via.
Come costruire il tuo fondo di emergenza?
La risposta è semplice ma richiede disciplina: dedica una parte dei tuoi risparmi mensili esclusivamente a questo fondo. Anche se è solo 50 euro al mese, inizia comunque. Stabilisci un ordine permanente dal tuo conto corrente principale a un conto di risparmio separato, e non toccarlo a meno che non sia una vera emergenza.
Una vera emergenza è una spesa improvvisa che minaccia la tua stabilità finanziaria, non il nuovo gadget che vorresti o le vacanze impreviste.
I Pilastri Economici: dove investire una volta che hai risparmiato
Una volta che hai stabilizzato le tue spese e costruito un fondo di emergenza, la domanda naturale diventa: dove metto i miei soldi per farli crescere?
È qui che entrano in gioco i pilastri economici. Anche se il minimalismo finanziario è principalmente una questione di controllare le spese, non puoi completamente ignorare il lato dell’investimento se vuoi costruire una vera ricchezza nel tempo.
Pilastro Uno: Il conto di risparmio strutturato
Non tutto il denaro che non stai spendendo dovrebbe essere investito in cose rischiose. Una parte dovrebbe rimanere in conti di risparmio facilmente accessibili, che offrono un tasso di interesse decente. Molte banche online moderne offrono tassi di interesse superiori alle banche tradizionali.
Questo pilastro rappresenta la tua liquidità: denaro che puoi accedere rapidamente se necessario.
Pilastro Due: i titoli di stato e obbligazioni
Per chi non ha familiarità con il mercato azionario, i titoli di stato e le obbligazioni rappresentano un modo relativamente sicuro di investire denaro. Quando acquisti un titolo di stato, essenzialmente stai prestando denaro al governo, che ti ripaga con interessi. Allo stesso modo, le obbligazioni corporate rappresentano prestiti fatti a società.
Questi investimenti sono considerati a basso rischio perché il governo o le grandi società sono molto meno probabili che non riescano a rimborsare il loro debito.
Pilastro Tre: i fondi di investimento e gli ETF
Per chi vuole esposizione al mercato azionario senza dover scegliere singoli titoli, i fondi di investimento e gli ETF (Exchange Traded Funds) sono eccellenti opzioni. Un fondo di investimento riunisce il denaro di molti investitori e lo investe in un portafoglio diversificato di titoli, obbligazioni o altre attività.
Un ETF funziona in modo simile, ma è scambiato in borsa come un’azione. Il vantaggio principale è la diversificazione: con un singolo acquisto, hai esposizione a dozzine o centinaia di titoli diversi.
Per il principiante, i fondi indicizzati (che seguono l’andamento generale del mercato) sono un’opzione intelligente e a basso costo.
Pilastro Quattro: la previdenza complementare
Molte persone non pensano alla pensione fino a quando non è troppo tardi. Se il tuo datore di lavoro offre un piano pensionistico, partecipa. Se no, considera di mettere da parte una parte del tuo reddito in un conto di risparmio pensionistico.
Più presto inizi a investire per la pensione, più tempo il tuo denaro ha per crescere attraverso il potere dell’interesse composto.
Pilastro Cinque: miglioramento personale e competenze
Uno dei migliori investimenti che puoi fare è in te stesso. Corsi online, libri, certificazioni professionali: questi investimenti possono aumentare il tuo potenziale di guadagno in modo significativo nel corso della tua carriera.
Questo potrebbe sembrare un allontanamento dal tema del minimalismo, ma in realtà è perfettamente allineato. Stai investendo in qualcosa che ha un rendimento diretto e tangibile sulla tua capacità di generare reddito.
Le Due Regole di Warren Buffett: la saggezza finanziaria universale
Warren Buffett, uno degli investitori più ricchi del mondo, ha articolato due regole fondamentali per il successo finanziario. Queste regole sono tanto applicabili al minimalismo finanziario quanto all’investimento professionale.
Regola Uno: Non perdere denaro. Potrebbe sembrare ovvio, ma questa regola sottolinea l’importanza del capitale e della prudenza nel decision-making finanziario. Prima di fare qualsiasi mossa finanziaria significativa, chiediti: qual è il rischio di perdere il mio denaro? Questo è il motivo per cui il fondo di emergenza, i risparmi conservativi, e la diversificazione sono così importanti.
Regola Due: Non dimenticare la Regola Uno. Questa è una sottolineatura elegante della priorità che dovrebbe avere la preservazione del capitale. Sì, la crescita è importante, ma non a costo di mettere a rischio i tuoi risparmi duramente guadagnati con investimenti speculativi.
Nel contesto del minimalismo finanziario, queste due regole si traducono in: spendi consapevolmente, costruisci una base solida, e non compromettere la tua stabilità per guadagni ipotetici.
Integrazione Pratica: un piano d’azione per iniziare oggi
Sapere cosa fare è un conto, ma implementarlo è un altro. Ecco un piano pratico che puoi iniziare a mettere in pratica oggi stesso:
Settimana Uno: Traccia tutte le tue spese. Scrivi ogni cosa.
Settimana Due: Analizza le tue spese e identifica le categorie inutili. Cancella almeno tre abbonamenti o spese ricorrenti che non aggiungo valore.
Settimana Tre: Apri un conto di risparmio separato e configura un ordine permanente per trasferire denaro automaticamente ogni volta che vieni pagato.
Settimana Quattro: Ricerca app di budgeting e scegli una che ti piace. Inizia a usarla per tracciare le tue spese in tempo reale.
Mese Due: Una volta che hai il controllo delle tue spese, inizia a ricercare opzioni di investimento semplici. Considera un fondo indicizzato a basso costo come primo investimento.
Rivedi il tuo bilancio una volta al mese. Celebra i progressi e adatta il piano secondo le necessità.
Il minimalismo finanziario non è una moda passeggera o una restrizione severa della vita. È una strada verso la libertà. Quando controlli consapevolmente dove va il tuo denaro, quando hai un fondo di emergenza che ti protegge dalle incertezze della vita, e quando i tuoi investimenti lavorano per te nel tempo, ottieni qualcosa che è molto più prezioso del denaro stesso: la pace mentale.
La pace di sapere che sei al comando dei tuoi soldi, non il contrario. La libertà di fare scelte di vita basate su ciò che vuoi veramente, non su ciò che credi di dover comprare. E la sicurezza di sapere che, indipendentemente da ciò che la vita ti presenta, hai gli strumenti e la stabilità finanziaria per affrontarlo.
Il percorso verso il minimalismo finanziario non è complicato, ma richiede intenzione e coerenza. Inizia oggi con le piccole azioni descritte qui, e in pochi mesi vedrai come la tua situazione finanziaria inizia a trasformarsi. Non è una trasformazione dell’oggi per il domani, ma è una trasformazione reale, tangibile e duratura che cambierà il tuo rapporto con il denaro per il resto della tua vita.
Vivere meglio con meno non è una lotta: è una libertà da scoprire.